

Onduidelijkheid over overgangsrecht 12% pseudo-eindheffing bij inbreng in bv
Over de vraag of het overgangsrecht van de 12% pseudo-eindheffing behouden kan blijven, als een IB-ondernemer zonder personeel een IB-onderneming met een fossiele personenauto inbrengt in een bv, bestaat nog onduidelijkheid. Voor deze IB-ondernemer is het advies daarom toch om de bv op te richten, de IB-onderneming in te brengen en de personenauto ter beschikking te stellen voor 1 januari 2027.
Toch overgangsrecht 12% pseudo-eindheffing bij inbreng in bv
De staatssecretaris van Financiën heeft aangegeven dat het overgangsrecht van de 12% pseudo-eindheffing behouden kan blijven, als je een fossiele personenauto inbrengt in een bv. Ook als dit na 31 december 2026 gebeurt mits het een personenauto betreft die op uiterlijk 31 december 2026 ter beschikking stond aan de IB-ondernemer of een werknemer. Daarom is het niet nodig om in verband met een fossiele personenauto in 2026 nog een bv op te richten en je IB-onderneming in te brengen.
Lagere bijtelling en inruilregeling voor oudere elektrische auto’s
Het kabinet is van plan om vanaf 2029 een greentimerregeling in te voeren voor oudere elektrische auto’s. Voor particulieren is het plan om misschien nog in 2026 een inkomensafhankelijke inruilregeling te introduceren bij demontage van een oudere fossiele auto. Wat weten we al over deze regelingen?
Gps-fout parkeerapp komt voor risico van parkeerder
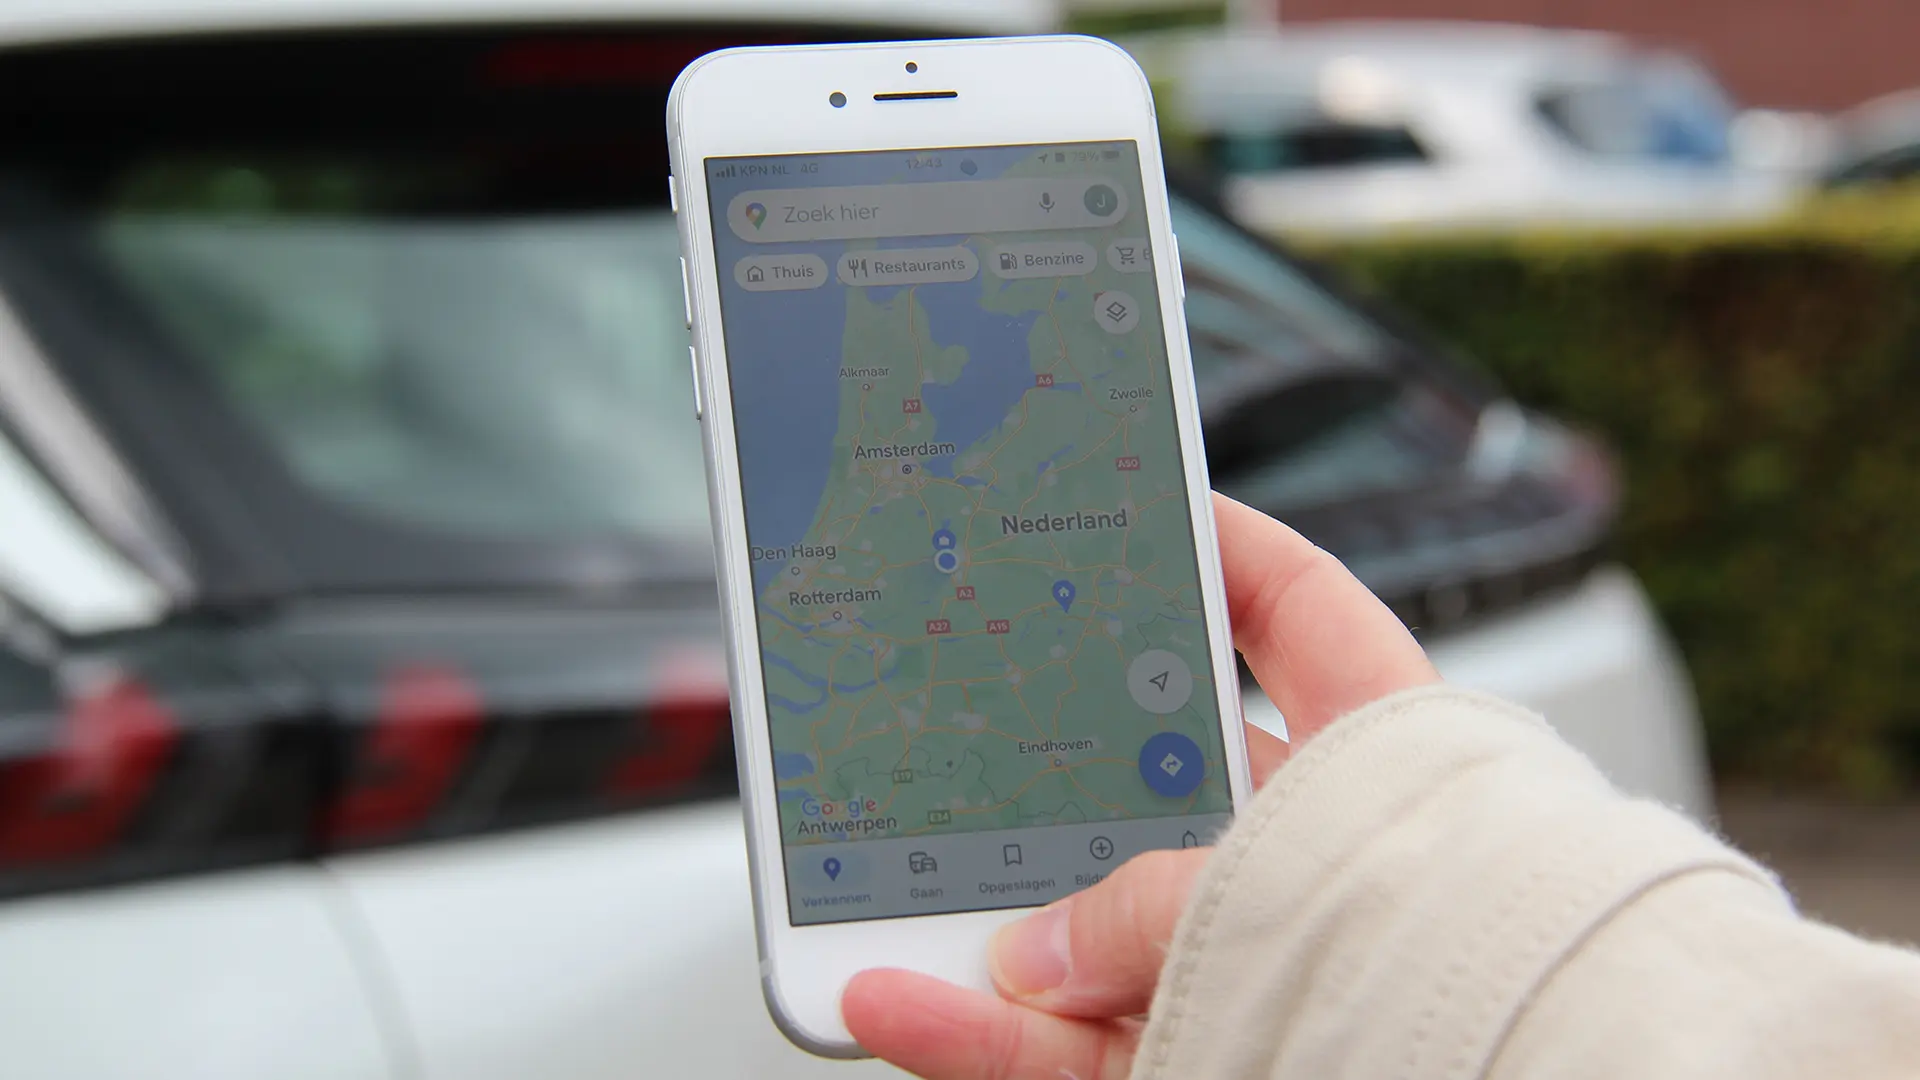
Volgens het gerechtshof Amsterdam komt een gps-fout in een parkeerapp waardoor een verkeerde zone wordt geselecteerd voor rekening van de parkeerder.
Subsidie Private Laadinfrastructuur (SPRILA) nog mogelijk
Het is nog steeds mogelijk om subsidie aan te vragen voor het aanleggen van laadinfrastructuur op eigen of gehuurd terrein voor elektrische werk-of voertuigen. Op alle onderdelen van de Subsidieregeling Private Laadinfrastructuur bij bedrijven (SPRILA) was begin oktober 2026 nog budget beschikbaar.
Year-end tips: what can or must you still sort out in 2026?
As an entrepreneur, director and major shareholder, employer or private individual in the Netherlands, what can or must you sort out before the end of 2026? Or what should you actually wait to do? What changes are coming into effect in 2027 that you can already prepare for now? We’ve put together a few important tips for you.
Eindejaarstips: wat kun of moet je nog regelen in 2026?
Wat kun je of moet je als ondernemer, dga, werkgever of particulier voor het einde van 2026 regelen? Of waar moet je juist mee wachten? Wat verandert er per 2027 waar je nu al op kunt anticiperen? We geven je een aantal belangrijke tips.
Fossiele personenauto? Richt bv in 2026 nog op!
Ben je van plan om je IB-onderneming in te brengen in een bv? Of twijfel je daar nog over? Als van plan bent om ook een fossiele personenauto in te brengen, is het verstandig om nog dit jaar de bv op te richten en de IB-onderneming in te brengen. Dit geldt ook voor de ruisende inbreng en voor de geruisloze inbreng waarvoor normaal de termijn eindigt op 31 maart 2027!
Houd rekening met de 12% pseudo-eindheffing voor fossiele personenauto’s!
De 12% pseudo-eindheffing voor fossiele personenauto’s van de zaak lijkt er echt te gaan komen. De heffing is vorig jaar al in de wet opgenomen en treedt op 1 januari 2027 in werking. Op Prinsjesdag 2026 is nog wel een aantal aanpassingen voorgesteld. Wat betekent deze heffing voor jou als werkgever en dga?
Wat betekenen de wijzigingen in de youngtimerregeling voor jouw auto?
Heb je een oudere auto van de zaak, dan kan je aanlopen tegen de (aangekondigde) wijzigingen in de youngtimerregeling. Wat is nu de stand van zaken? En wat betekent dat dan voor jouw youngtimer?